

Slovenský trh marketingového a sociologického prieskumu pokračoval v roku 2025 v raste, ktorý nadviazal na vývoj z predchádzajúcich rokov. Podľa odhadov SAVA dosiahli celkové tržby sektora v roku 2025 úroveň 28,5 mil. Eur.
V medziročnom porovnaní ide približne o 9 % nárast. Po odpočítaní lokálnych subdodávok sa „čistá“ veľkosť domáceho trhu pohybovala na úrovni približne 27 mil. Eur.
Po dlhšom období rast trhu zároveň prekročil tempo spotrebiteľskej inflácie. Trh prieskumu tak vzrástol aj v reálnom vyjadrení, a to takmer o 5 %. Tento výsledok naznačuje stabilnú kondíciu lokálnych aj medzinárodných prieskumných agentúr pôsobiacich na Slovensku, hoci sektor čelí pokračujúcemu trendu „insourcingu“ prieskumu a nástupu nástrojov umelej inteligencie.
Cenový tlak na trhu pretrvával aj v roku 2025. Hoci priemerné ceny projektov v medziročnom porovnaní mierne narástli, ziskovosť agentúr zostáva obmedzená. Veľkú časť cenového navýšenia totiž pohlcuje inflácia spolu s rastúcimi personálnymi nákladmi zvýšeným daňovým zaťažením. Popri tom agentúry smerujú významné investície do nových riešení založených na umelej inteligencii, ktoré sú nevyhnutné na udržanie konkurencieschopnosti aj na pružnejšiu reakciu na meniace sa očakávania klientov.
Z hľadiska príjmov patrili v roku 2025 medzi najväčšie agentúry pôsobiace na slovenskom trhu nadnárodné spoločnosti ACNielsen, Fifty5Blue a YouGov. Spája ich výrazná špecializácia na konkrétne segmenty prieskumu, v ktorých majú na Slovensku prakticky monopolné postavenie. Medzi ne sa na tretie miesto dostala slovenská pobočka globálnej spoločnosti IPSOS.
Za vedúcou štvoricou nasledujú spoločnosti 2muse, Kantar a Go4insight, ktoré sa orientujú predovšetkým na „ad-hoc“ prieskumné riešenia.
Slovenský prieskumný trh sa naďalej vyznačuje vysokou mierou koncentrácie. Sedem najväčších spoločností generuje približne 70 % celkových príjmov sektora, kým rozsiahlejšia skupina menších agentúr sa delí o zostávajúcich 30 % trhu.
Tabuľka:
| Agentúra | Celkové príjmy 2025 v Eur |
| ACNielsen* | 5 -6 mil. |
| Fifty5Blue (bývalý Kantar Media) | 3-4 mil. |
| Ipsos | 3-4 mil. |
| YouGov CP Slovakia* | 2-3 mil. |
| 2muse | 1,5-2 mil. |
| Kantar | 1,5-2 mil. |
| Go4insight | 1,5-2 mil. |
| Median SK | 1-1,5 mil. |
| ACRC | 1-1,5 mil. |
| MNForce | 1-1,5 mil. |
| Market Vision* | 1-1,5 mil. |
| FOCUS | 1-1,5 mil. |
| NMS Market Research Slovakia | 0,5-1 mil. |
| ixactly | 0,5-1 mil. |
| AKO | do 0,5 mil. |
| KMG international | do 0,5 mil. |
| SAMO Europe* | do 0,5 mil. |
*Agentúra ešte nezverejnila výsledky hospodárenia za rok 2025, uvedený údaj je odhadom SAVA.
Výhľad na roky 2026 a 2027 zostáva opatrne optimistický. Vývoj trhu bude formovať viacero protichodných vplyvov. Na jednej strane budú rast slovenskej ekonomiky tlmiť konsolidácia verejných financií, globálne obchodné konflikty aj lokálna transakčná daň. Na strane druhej bude samotný prieskumný sektor prechádzať ďalšou transformáciou pod vplyvom nástrojov umelej inteligencie. Tie síce vytvárajú nové možnosti práce s dátami, zároveň však posilňujú trend, pri ktorom si klienti čoraz väčší objem prieskumov realizujú vlastnými internými kapacitami.
Na druhej strane sa posilňuje dopyt firiem po informáciách, ktoré ani pri rastúcich možnostiach AI služieb nemožno získať inak než primárnym dopytovaním. O služby prieskumných agentúr prejavujú záujem aj spoločnosti, ktoré ešte pred niekoľkými rokmi prieskumy systematicky nevyužívali. Významným impulzom môže byť aj volebný cyklus, keďže v období pred blížiacimi sa komunálnymi a najmä parlamentnými voľbami možno očakávať rastúci dopyt po politických prieskumoch.
Kvantitatívne prieskumy stále dominujú slovenskému trhu
V nasledujúcej analýze neberieme do úvahy tie metódy špecializovaných agentúr, ktoré spracovávajú dáta pochádzajúce zo špecifických panelov, ako sú retail panel, panel domácností či „peoplemetrový“ panel.
V minulom roku mali kvantitatívne metódy v roku 2025 na slovenskom trhu jednoznačne dominantné postavenie. Na celkovom objeme projektov členských agentúr SAVA sa podieľali až 81 %.
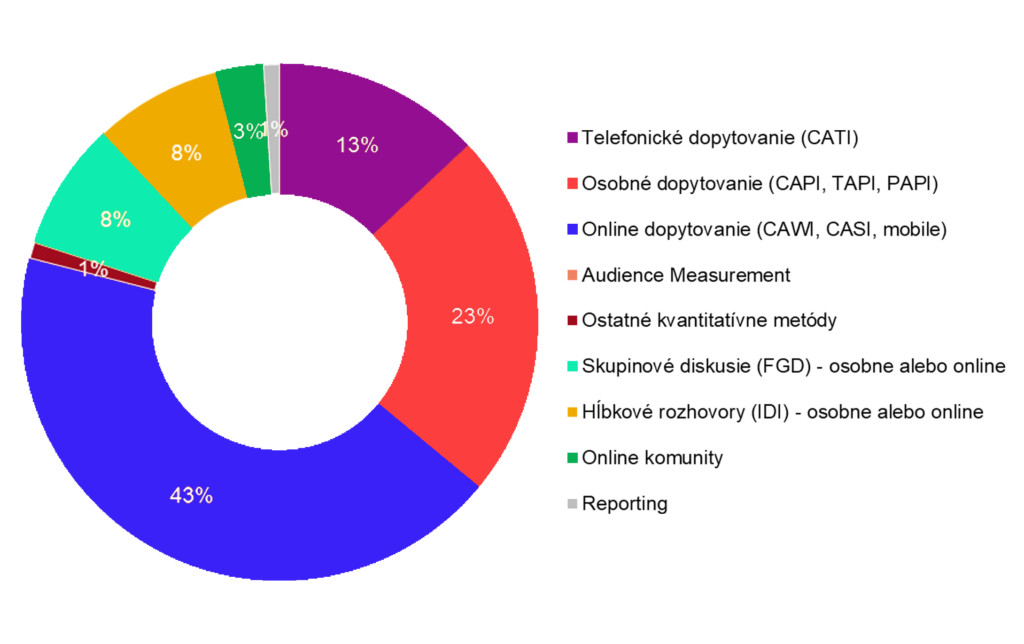
Najväčší podiel v rámci kvantitatívneho výskumu malo online dopytovanie (CAWI, CASI, mobile), ktoré presiahlo hranicu 43 % a potvrdilo svoju pozíciu hlavného spôsobu zberu dát. Dôležitou súčasťou trhu však stále zostalo aj osobné dopytovanie (F2F) s podielom 23 %. Telefonické prieskumy (CATI) predstavovali približne 13 % objemu.
Kvalitatívny výskum tvoril približne 19 % celkového objemu projektov. V jeho rámci mali najväčšie zastúpenie skupinové diskusie a hĺbkové rozhovory, zhodne po 8 %. Ďalšie prístupy, napríklad online komunity, etnografické metódy či experimentálne formáty, mali skôr doplnkový charakter.
Rastislav Kočan, predseda SAVA